朱雀三号回收发动机全部通过地面验收及试车,复用验证再进一步,产业链降本预期升温。
朱雀三号发动机全部试车过关
11月18日晚,蓝箭航天副总裁张静茹在APEC财经之夜现场透露,朱雀三号遥二运载火箭回收的一子级9台液氧甲烷发动机,经过分解、检查、维修和重新装配,已全部完成地面验收和试车。
张静茹说,火箭回收的意义在于运力价格。价格便宜一分,太空经济的边界就拓宽一步。当前天上已有计算卫星在轨工作,每一次扩容都要靠火箭送上去。“面向亚太,卫星通信、遥感和空间基础设施合作正在打开。”
据悉,此次接受检修、完成试车的一子级来自8月19日执行的朱雀三号遥二任务。当时,火箭将鸿鹄03星送入预定轨道,一子级随后返回并在甘肃民勤着陆场成功软着陆,实现我国首次入轨级运载火箭一子级着陆腿方式陆地可控回收。
海外可重复使用技术也有新进展。北京时间11月15日凌晨,SpaceX星舰第十五次试飞的上面级飞船完成着陆点火和姿态翻转后,被发射塔机械臂捕获,这是其首次成功捕获从地球轨道返回的星舰上面级飞船。不过,超重型助推器未能按计划返回发射场,最终在墨西哥湾近海受控溅落。
产业资本化路径也在完善。11月6日,证监会辅导公示系统显示,九州云箭已在上海证监局完成辅导备案登记,国内商业航天拟上市企业队列进一步扩容。此前,上交所发布商业火箭企业适用科创板第五套上市标准的指引,为相关硬科技企业对接资本市场提供制度通道。目前,蓝箭航天、中科宇航等头部公司仍在审核流程中。
复飞成为成本摊薄关键验证点
商业航天是以市场化机制开展航天器研制、火箭发射、卫星运营及空间信息服务的产业形态。当前,国内低轨星座加快组网,火箭复用由单点回收试验转入复飞验证阶段,产业关注点正从技术可行性转向发射成本与交付效率。
截至9月30日,2026年我国航天发射次数达到70次,高于上年同期的59次;民商火箭完成16次发射,发射次数和成功次数均已达到2025年全年水平。在中航证券看来,年底前后,长十乙、朱雀三号能否完成一子级复飞,将是行业能否跨过回收验证门槛、进入成本摊薄阶段的关键。
“随着复用技术成熟、发射成本持续下降,产业价值重心将逐步从火箭制造向卫星批量生产、地面终端、手机直连、行业专网、运营服务等环节迁移。”中信建投此前研报指出,可重复使用火箭密集首飞和回收验证,有望拉动火箭发动机、箭体结构件等核心部件需求。
发射服务市场的扩容空间同样受到关注。开源证券在月初发布的行业报告中指出,预计到2030年,为通信卫星应用提供的发射服务收入将达到人民币682.0亿元,2025年至2030年的年复合增长率为73.3%。
该机构同时预计,遥感卫星应用发射服务收入将由2025年的13.4亿元增至2030年的73.3亿元,对应年复合增长率为40.5%。
融资客逆势抢筹多只概念股
东方财富概念板块显示,目前A股市场有超300股涉及商业航天概念,合计总市值约5.14万亿元。立讯精密、中航成飞、蓝思科技、中国卫通等体量居前。
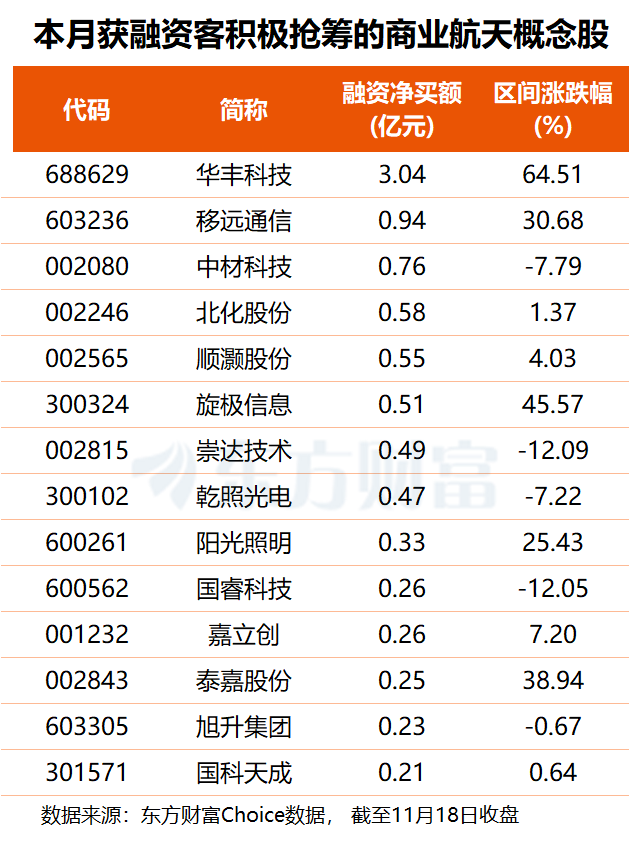
11月以来,商业航天概念板块整体走势偏弱,华丰科技暴涨64.51%一枝独秀,旋极信息、泰嘉股份、移远通信、飞亚达4股涨超30%。下跌方面,久之洋、超捷股份、上海沪工、国机精工等18股跌幅均在20%以上。
从资金角度看,东方财富Choice数据显示,11月以来,共有19只商业航天概念股获融资客加注超千万元。
其中,华丰科技获杠杆资金加仓3.04亿元,移远通信、中材科技分别获抢筹0.94亿、0.76亿元,北化股份、顺灏股份、旋极信息、崇达技术、乾照光电的融资净买额均在4700万元以上。