国内首份汇集注册分析师观点的复盘日报。
AI摘要:美国核心通胀有黏性,12 月加息概率较高;国内稳市政策升级,A 股有望展现韧性,明年或震荡反弹,科技成长与红利轮动。白酒处于磨底后期,配置价值抬升;银行息差企稳、分红稳定,中长期具备配置价值。
A股三大指数今日集体回调,沪指跌0.59%,深证成指跌2.05%,创业板指跌3.32%。沪深京三市成交额超过1.6万亿,较昨日缩量近3000亿。行业板块多数收跌,影视院线、银行、保险板块涨幅居前,元件、地面兵装、稀土、非金属材料、医疗服务、小金属、玻璃玻纤板块跌幅居前。
一、【主流券商核心观点】
1、招商证券:12月加息几成定局
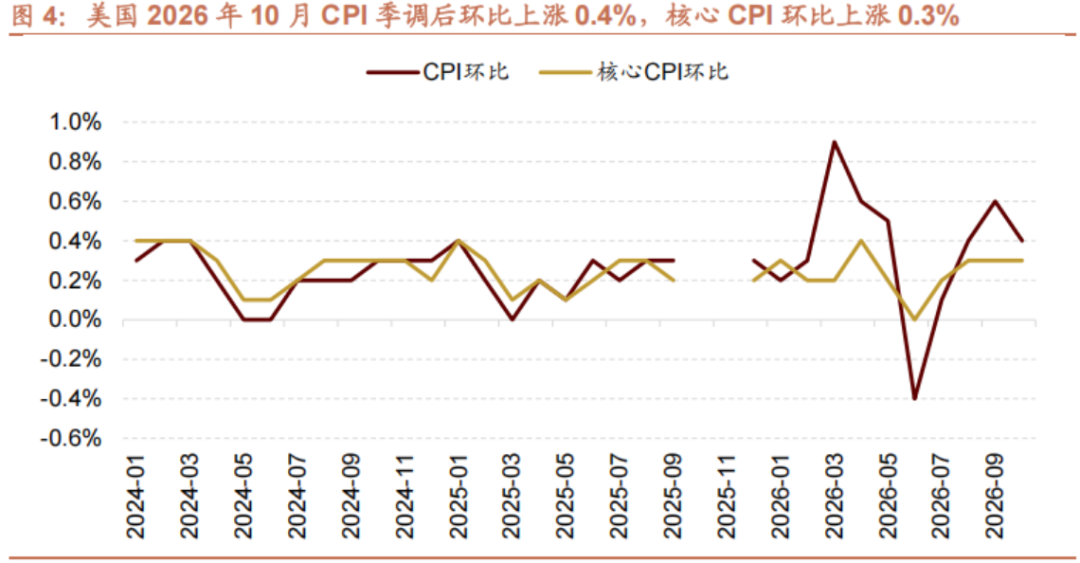
2026年10月CPI季调后环比上涨0.4%,低于前值0.6%,但高于市场预期的0.3%;剔除食品和能源的核心CPI环比上涨0.3%,连续第三个月维持这一增速,高于市场预期的0.2%。尽管随着能源价格环比增速下降,整体通胀环比有所放缓,但核心通胀仍具黏性,当前美国通胀压力尚未得到有效缓解,12月加息几成定局,在12月议息会议前还有一次非农和一次通胀数据作为参考。
2、中银证券:国内稳市升级
当前海外AI资产正在经历一轮由政治周期触发的重定价,而国内稳市场政策同步从“应急托底”向“制度性安排”升级。两者构成当前市场定价的核心逻辑——外部估值压力真实存在,但内部资金面的尾部风险正在被系统性压低。A股有望在本轮海外科技资产的调整中体现相对韧性。
3、东北证券:明年有望震荡反弹
我们判断2027年风格切换、跨资产资金迁移和行业轮动或相对快速。考虑到A股部分行业在前期调整较多,预计权益市场有望震荡反弹,建议重点关注电子、计算机、通信等与人工智能科技革命关联性较高的行业修复机会,科技成长与低波红利或兑现交替式上涨。
二、【白酒板块大涨】
1、东方财富证券:板块配置价值凸显
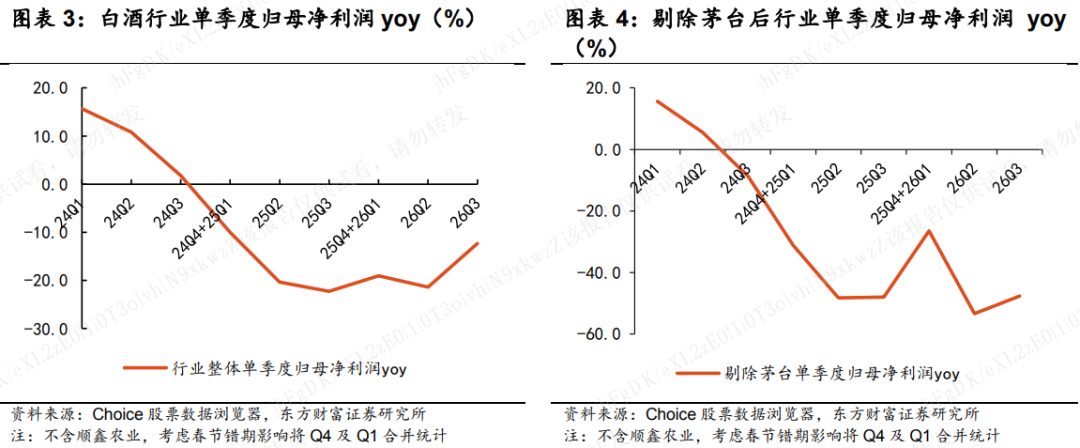
否已极、泰将来,板块配置价值凸显。板块处于底部区间,26Q3报表降幅开始收窄,部分酒企出清较早已经走出拐点,同时部分酒企因调整较晚仍在集中出清、释放压力,推荐已经走出拐点的贵州茅台,以及大本营市场竞争力强、仍有望逆势升级的地产名酒。
2、中信证券:板块处于周期磨底后期
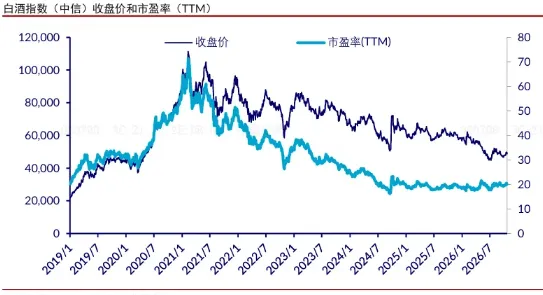
当前白酒板块处于周期磨底后期、出清尾声阶段,价格、库存、预期等底部信号已现。展望2027年,我们判断白酒行业供需有望实现新均衡——需求有望在宏观催化和低基数下实现弱复苏,供给预计进一步收缩但竞争加剧。长期来看,行业有望稳步进入良性修复阶段。
3、国泰海通证券:白酒价值凸显
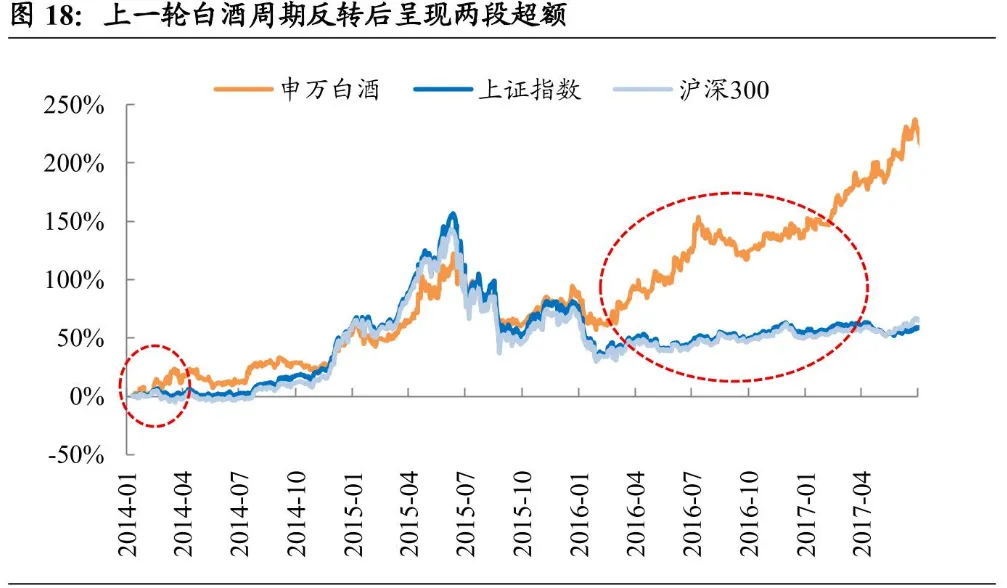
站在供需关系的角度,当前行业已从过去的供给过剩,逐步向供给收缩、需求企稳的方向演变。与销量表现相比,价格的表现更为积极。此前行业半年报出清加速,我们预计26Q3大部分酒企报表端仍将呈现去库特征,少数出清较早、动销强韧的酒企有望实现业绩同比增长。结合调整时长和调整幅度等维度,我们认为白酒目前已经处在底部区间。
三、【银行股逆市走强】
1、中国银河证券:继续看好银行板块
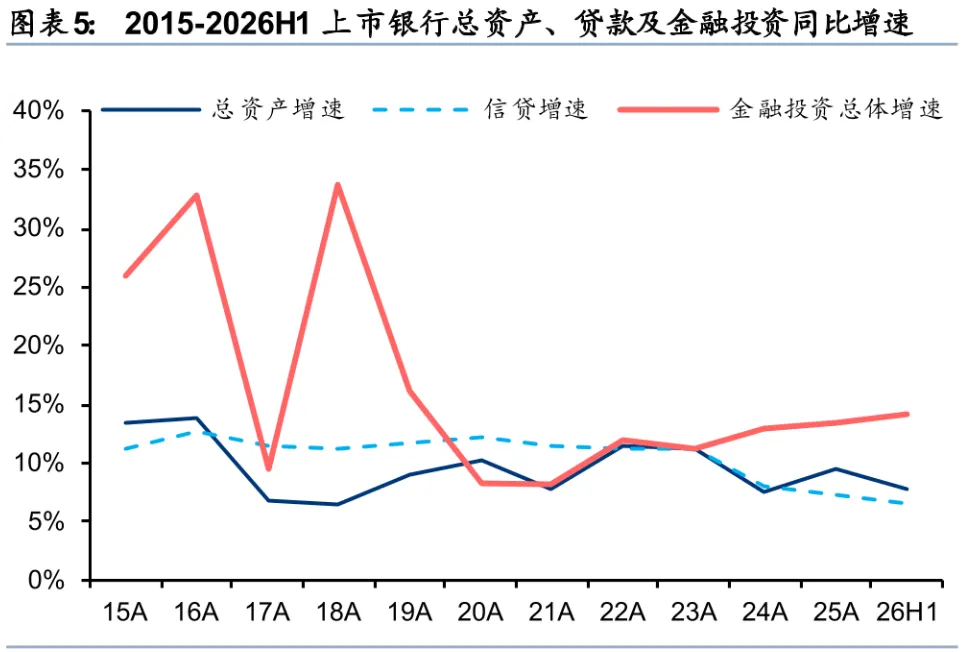
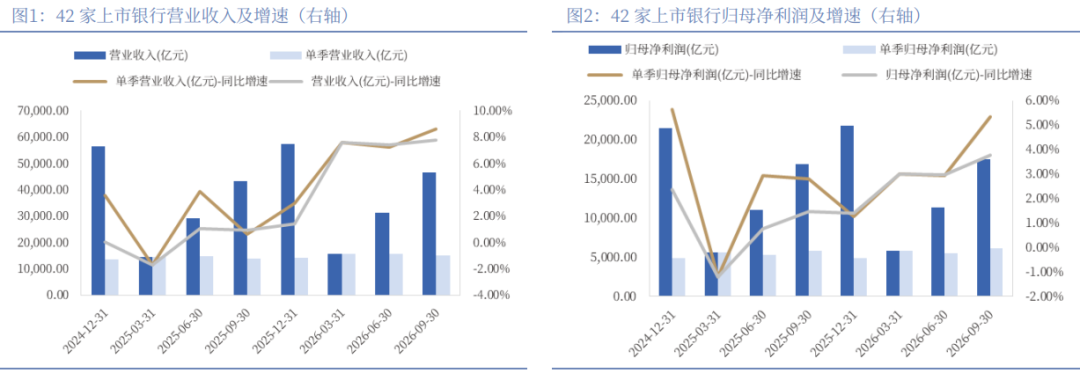
三季度基本面改善延续,营收增长动能强化,存款到期重定价剩余红利释放下息差企稳逻辑验证,进一步支撑利息净收入高增,对全年业绩表现形成有力支撑。整体来看,上市银行经营稳中向好、风险可控,叠加国有大行第二批增资开启,有利于巩固其红利属性。我们继续看好银行板块配置价值。
2、中信证券:全年估值上行
投资策略看,银行股短期受资金影响波动加大,但中期方向受基本面及配置型资金牵引,板块有望从“高股息防御资产”向“高确定性权益资产”重估,预计全年仍将演绎估值上行方向。
3、华泰证券:中长期配置空间仍存
银行中长期配置空间仍存,险资持续增配与券商配置力量增强有望提供更具持续性的资金支撑。低利率与市场波动环境下,机构对稳定股息回报的需求提升。中长期资金入市安排与资负管理要求进一步强化险资配置需求。银行凭借相对稳定的分红,有望持续承接险资改善收益结构、覆盖负债成本的配置需求。