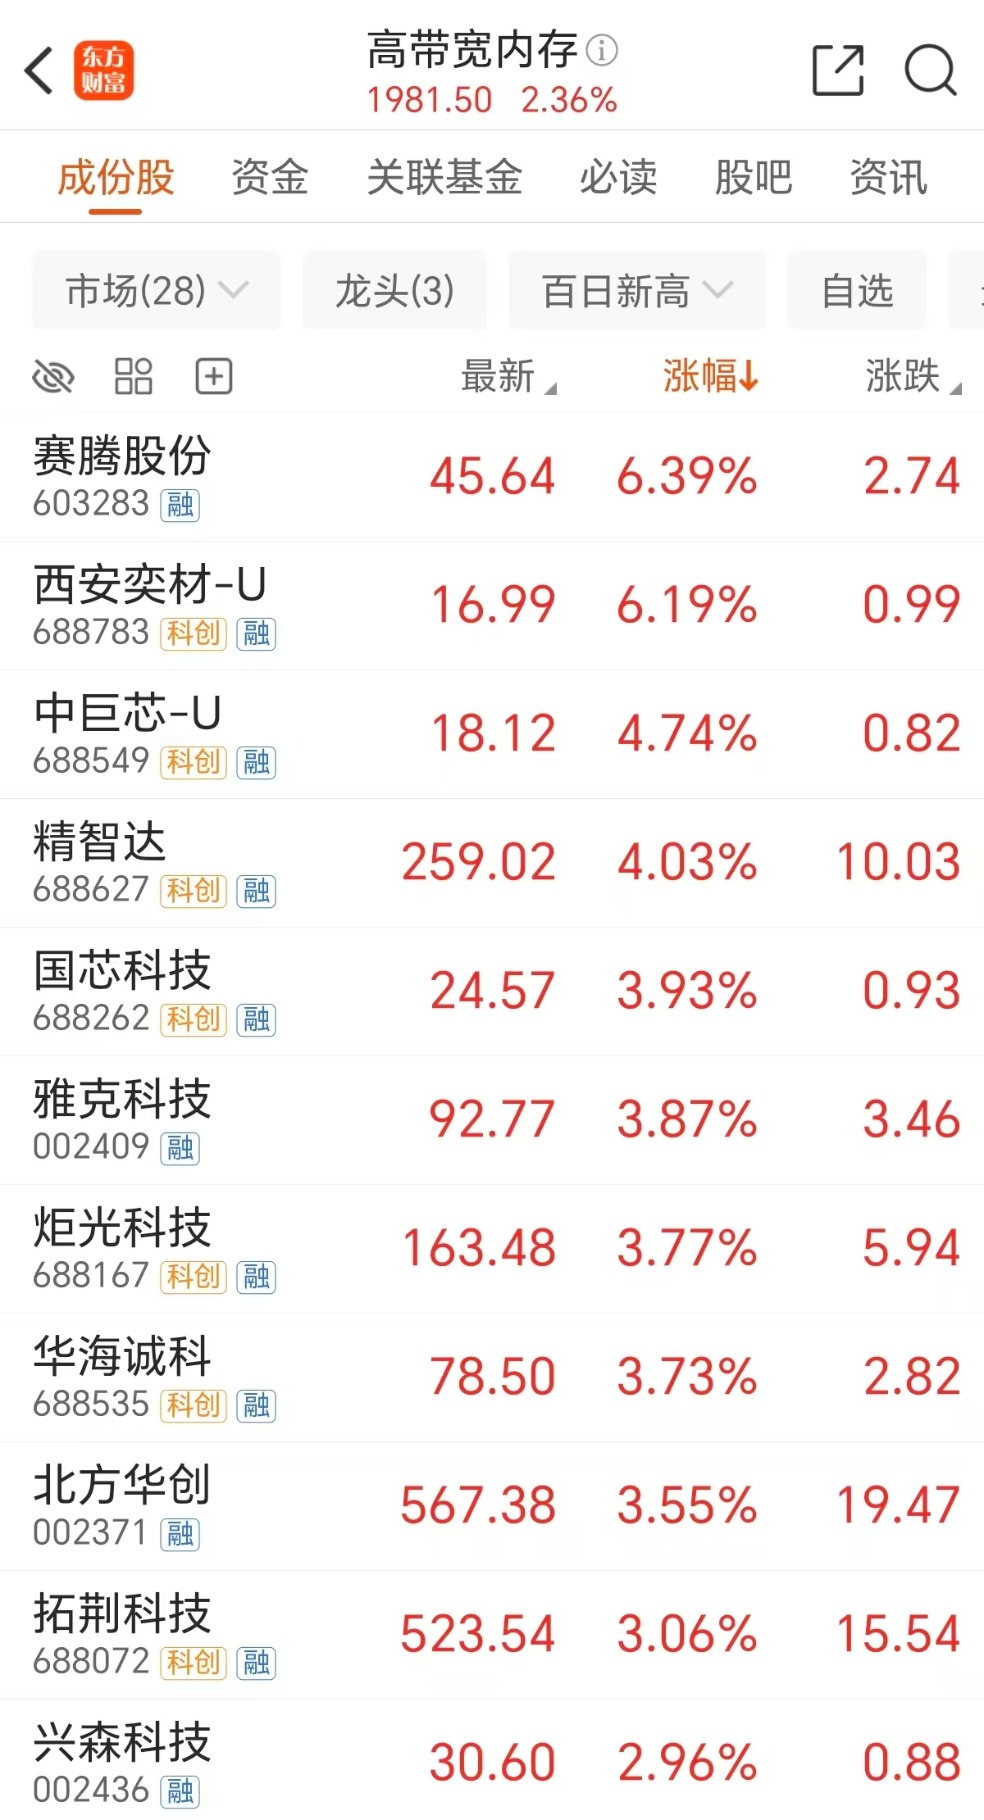
周四高带宽内存(HBM)概念大涨,截至午间收盘,赛腾股份、西安奕材、中巨芯、精智达等表现强势。
HBM需求旺盛
北美三大云厂商三季度云业务收入均保持较快增长,资本开支继续向AI基础设施倾斜,SK海力士和三星电子存储业务业绩创下新高,HBM等高端产品需求旺盛,长期供应协议进一步锁定未来产能。
国盛证券认为,AI基础设施建设对高端存储需求的拉动已逐步体现为企业收入和利润增长,存储市场供需偏紧的局面仍在延续。
市场分析机构Counterpoint最新报告显示,随着新一代HBM产品推出及价格持续上涨,主要存储供应商有望在第四季度创下新的营收纪录。
2026年第三季度,三星以38%的市场份额位居DRAM市场首位;SK海力士环比增长表现更为强劲,营收环比增长超过40%,收复部分市场份额;美光在AI数据中心存储需求的带动下增长强劲,但增速低于三星和SK海力士;长鑫存储的市场份额从去年同期5%提升至9%。
杠杆资金:吸筹这些票
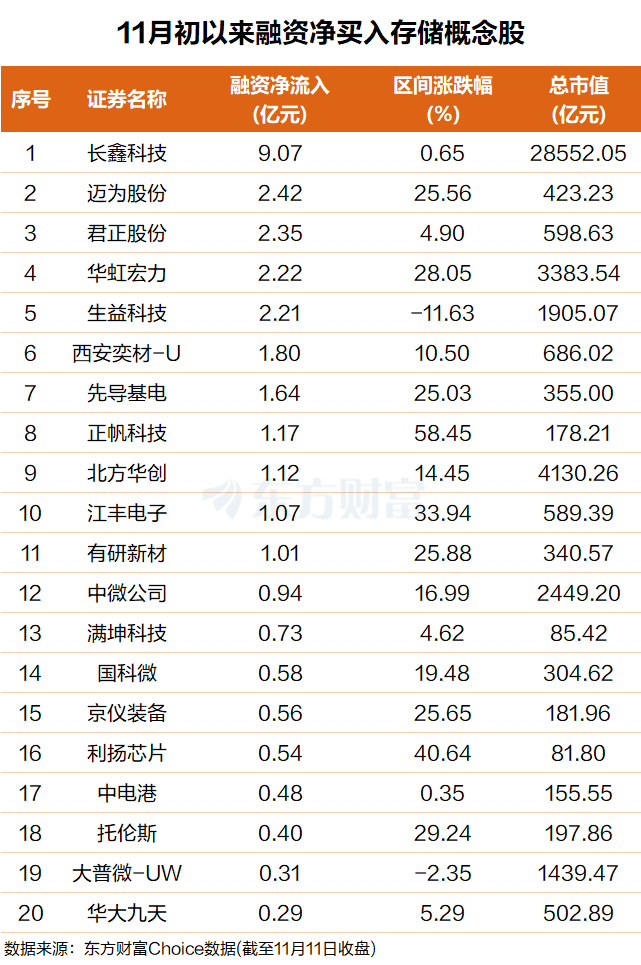
东方财富Choice数据显示,自今年11月初以来,杠杆资金抢筹了一批存储概念股。其中长鑫科技排名第一,融资净买额超9亿元;迈为股份排名第二,融资净买额超2.4亿元。
君正股份、华虹宏力、生益科技、西安奕材-U、先导基电、正帆科技、北方华创、江丰电子等个股融资净买额在2.35亿元至1亿元之间不等。
高盛:明年或涨价122%
高盛10月27日发布研报,援引其与市场研究机构TrendForce(集邦咨询)举行的存储行业专家会议内容指出,2027年DRAM价格有望持续上涨,涨势甚至可能延续至2028年上半年。与此同时,HBM价格预计出现更大幅度上涨。
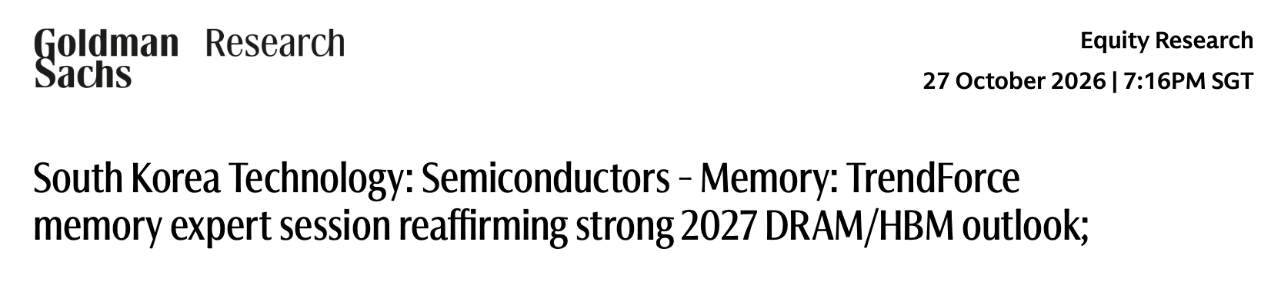
TrendForce预计,2027年HBM综合平均售价将同比上涨122%,至每Gb 3.7美元,推动全球HBM行业收入同比增长超过230%,突破2000亿美元。
支撑这一乐观前景的核心因素包括服务器需求强劲、新增产能释放受限,以及HBM产品升级带来的价格溢价。不过,长期供货协议可能限制部分DRAM价格涨幅,而中国供应商短期内仍难以显著改变全球HBM市场的竞争格局。
在HBM市场,TrendForce预计2027年价格将大幅上涨。高盛认为,这一判断与自身预期一致,该行目前预计,主要HBM供应商2027年的平均售价同比涨幅将达到100%至160%。
不过,HBM价格上涨并不意味着所有产品都具有相同的定价水平。随着HBM4及其升级产品逐步进入市场,不同技术规格、供应商和客户之间的价格差异可能进一步扩大。
TrendForce指出,2027年HBM4的高端价格可能超过每Gb 5美元,而较低端价格可能接近每Gb 3美元,反映出不同供应商及客户之间存在显著的定价差异。
即使属于同一代产品,不同堆叠层数也会影响单位容量售价。TrendForce预计,8层堆叠HBM4的每比特售价可能比12层堆叠产品高出5%至10%,主要原因是前者的基础裸片成本分摊至单位存储容量后更高。
谷歌需求成重要增量
除价格和产能之外,AI芯片需求结构变化也正在影响HBM市场。
TrendForce指出,谷歌正成为越来越重要的HBM需求推动力量。随着谷歌TPU在相关计算需求中的占比提高,HBM3E即使进入2027年,仍有望获得持续的比特需求支撑。
这意味着,HBM需求增长并非仅由HBM4和HBM4E等新一代产品推动,不同代际产品可能同时获得需求支撑。
此外,HBM4仍可能凭借较高的价格溢价成为行业收入的主要来源。
TrendForce预计,2027年HBM4将贡献接近60%的全球HBM行业收入。
这一预测反映出HBM市场需求和收入结构之间的差异:新一代HBM4可能凭借更高定价占据收入主导地位,而HBM3E等上一代产品仍能获得需求支持。