存储市场正酝酿新一轮涨价,部分头部企业已向渠道商口头告知企业级颗粒涨价意向。机构认为本轮存储涨价将长期延续,A股存储芯片概念股近一周获资金明显流入。 头部企业口头告知涨价意向,DRAM合约端与企业级SSD领涨
据科创板日报11月11日报道,多位存储行业人士透露,部分头部企业已向渠道商口头告知企业级颗粒的涨价意向,提价函尚未正式下发,但渠道端价格已经先动了起来。多位代理商证实了上述涨价信号,有海力士代理商表示"每天都在涨",二手盘回收价格一路上行带动整体报价走高;价格调整的路径则是省代每周调价,代理产品价格再逐级向下传导。
本轮涨价并非全品类普涨。有三星代理商表示,此轮涨价主要集中在DRAM合约端和企业级SSD原厂、渠道端,并非消费级NAND的全面跟涨,"大头还是算力中心,基层反馈的需求其实一般"。由于涨价先集中在DRAM合约端和企业级SSD环节,价格从原厂向外传导时,首先抵达的不是终端消费者,而是夹在中间的制造企业和模组厂商。
行业数据印证企业级存储的涨价动能。TrendForce在10月30日发布的报告中预计,2026年第四季企业级SSD合约价续涨15%至20%,北美客户积极追单;受AI推理部署需求驱动,企业级SSD 2026年位元需求预计同比增长超过80%。此前该机构还预计,第四季一般型DRAM合约价环比上涨10%至15%,NAND Flash合约价环比上涨15%至20%。
不过,消费端与企业级市场冷暖分明。工商时报报道称,消费型NAND现货价格近两周下跌约两成,而10月PC DRAM模组合约价环比上涨11%至24%,第四季PC DRAM合约价预计季增13%至18%。需求端看,AI算力仍是核心引擎:三星电子第三季度DRAM平均售价环比上涨约20%,SK海力士称存储供需紧张或持续到2030年,闪迪2027财年约50%产能已被长约锁定。
存储供不应求有望延续至2028年以后
存储芯片是实现数据存储与读取的核心半导体器件,按断电后数据是否保存可分为DRAM、NAND Flash等品类,广泛应用于AI服务器、手机、PC及汽车电子等领域。当前,AI算力扩张带动企业级存储需求爆发,原厂产能又持续向HBM倾斜,存储供需紧张正从现货市场向合约市场传导。
"存储供不应求有望延续至2028年及以后。"中信证券指出,AI与数据中心需求正驱动下游客户锁供,存储厂商长协签订持续推进,美光按底价测算的剩余履约义务约1500亿美元,闪迪达889亿美元,行业盈利可见度显著提升。
价格层面,摩根士丹利将2026年第四季DRAM合约价环比涨幅预期由3%至8%上调至10%至15%,NAND合约价涨幅预期上调至15%至20%,其中企业级SSD涨幅加速至23%至28%;该机构测算,2026年DRAM行业资本开支约980亿美元,同比增长82%,新增产能要到2027年下半年才逐步释放。
在盈利兑现之外,估值逻辑也在重构。国联民生证券认为,AI正推动存储行业由强周期向"高景气+高确定性+高股东回报"重估,当前仍处于超级周期盈利预期上修阶段,价格上涨持续性明显强于传统周期。
国海证券则提示,存储行情已由前期单纯的涨价预期驱动,逐步转向业绩兑现验证阶段,品类间景气度分化明显,HBM、企业级SSD、服务器DRAM为本轮景气主线。
融资客提前埋伏多只概念股
东方财富概念板块显示,目前A股市场有超140股涉及存储芯片概念,合计总市值约9.04万亿元。
长鑫科技体量达27460亿元居首,中芯国际以9226亿元位居次席,北方华创以3921亿元紧随其后,华虹宏力、海康威视、中微公司、澜起科技、生益科技市值均超1700亿元。
从资金角度看,东方财富Choice数据显示,近一周,共有50只存储芯片概念股获得融资客青睐。其中,长鑫科技获杠杆资金加仓5.09亿元,生益科技、君正股份分别获抢筹2.90亿、2.56亿元,华虹宏力、先导基电、正帆科技均获超1.5亿元融资净买入。
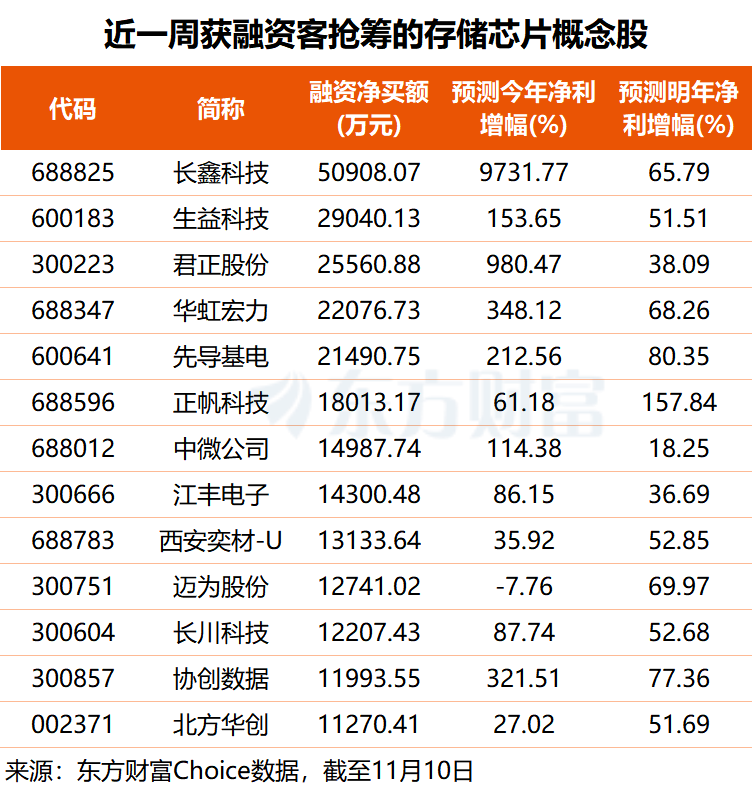
长鑫科技是国产DRAM龙头。公司9月28日公告拟合计投资349亿元推进两大项目:技术研发项目总投资241亿元,聚焦DRAM制程工艺迭代;存储器晶圆后道测试基地二期总投资108亿元,将新建测试工厂提供DRAM晶圆测试与模组组装服务,完善IDM全链条运营模式。技术端,公司第五代DRAM工艺技术平台9月正式量产,LPDDR6内存8月实现全球首次商用量产。
君正股份主营存储、计算与模拟芯片设计,存储产品聚焦车规、工业等利基市场。今年前三季度,公司营收71.02亿元,同比增长106.66%,归母净利润26.16亿元,同比增长922.95%;其中存储芯片收入49.16亿元,同比增长130.73%。公司10月27日接受机构调研时表示,四季度存储价格整体呈上涨趋势,DRAM仍紧张,公司已成为AI服务器头部厂商的主要供应商。