市场对AI融资的关注点,正从“云厂商要借多少钱”转向“最终由谁承担风险”。尽管前些日子美股大跌后,信用指数整体依然保持相对平稳,但CDS市场近期已开始对芯片厂商的信用重新定价。
据媒体当地时间11月10日报道,华尔街投行高盛交易部门上周日发布的多份信用市场周报显示,由博通、AMD、英伟达和英特尔组成的芯片巨头信用违约互换(CDS)篮子,利差已高于由甲骨文、SpaceX、Meta、亚马逊、谷歌母公司Alphabet和微软组成的超大规模云厂商篮子,为至少三个月来首次。
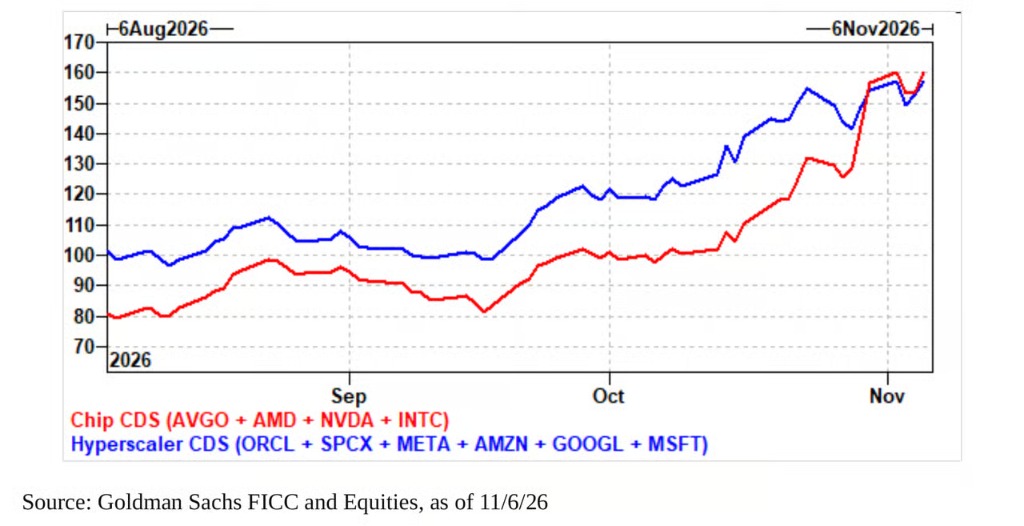
芯片巨头(红线)与超大规模云厂商(蓝线)CDS利差走势
CDS是一种为债务违约提供保护的金融衍生品,利差越高,意味着市场认为发债主体的违约风险越大。8月初,芯片篮子的CDS利差约为80个基点,比云厂商篮子低约20个基点,如今已约翻倍至160个基点左右。
高盛交易员Alisha Pasi在报告中表示,AI融资的讨论正从需要多少资本转向最终由谁承担风险,风险正在迁移。
信用市场暗流涌动
芯片商信用重新定价的同时,美股刚刚经历剧烈波动的一周。美国中期选举后的11月5日,标普500指数单日下跌4.4%,为2025年4月以来最大跌幅,但北美投资级CDS指数(CDX IG)利差仅扩大3.5个基点。
Pasi表示,这种背离并未给市场带来信心,反而让投资者开始怀疑信用市场的韧性能否持续。
指数波动有限,对冲交易却空前活跃。高盛交易员Miles McCarthy表示,剔除9月半年度合约换月的影响,过去两周是AI相关CDS交易最活跃的时期,每周成交额达80亿至100亿美元,约为一年前水平的七倍。
报道指出,信用市场整体之所以保持平稳,主要是因为投资者仍在大量买入与AI关联不大的稳健公司债券,AI相关债券的情况则远没有那么平静。据高盛研究部统计,超大规模云厂商今年以来全球发债规模已达2960亿美元,超出高盛此前2500亿美元的全年预测,其中仅10月29日以来就发行了670亿美元。
密集发债推高了融资成本。AI相关新债在11月的平均发行溢价超过18个基点,远高于投资级新债今年以来3.4个基点的平均水平。Meta和甲骨文的最新发债也减少或放弃了30年以上的长期品种。
部分AI投资级债券甚至已按高收益债定价。高盛交易员KC OConnor指出,甲骨文新发行的BBB-级5年期债券上周五收益率达7.5%,高于BB级高收益债指数中八成以上的债券;高盛交易的29只高收益AI债券上周平均下跌1.67点,其余高收益债则平均上涨0.36点。
OConnor形容,指数就像服用了“降压药”,但尾部风险并没有因此消失。
风险正在向上游转移
在CDS市场,芯片商承受的压力尤为突出。McCarthy的数据显示,过去两个月,博通CDS利差较区间低点扩大70个基点,AMD和英伟达分别扩大55个和50个基点,Meta和Alphabet仅扩大15个基点,微软则基本持平。
据报道,甲骨文和SpaceX的CDS利差分别为310个和285个基点,仍是这一领域最高的两家,但近期新增的利差扩大已明显集中在芯片供应商身上。截至11月5日的一周内,CDX IG中利差扩大最多的三家公司均为芯片商,其中英特尔扩大40个基点,AMD扩大26.5个基点,博通扩大17.6个基点。
芯片商之所以成为新的承压点,与AI融资结构的变化密切相关。McCarthy指出,市场预计2027年芯片相关融资在AI债务发行中的占比将大幅上升,这一预期已开始反映在CDS价格上。
据高盛统计,明年已宣布的以项目资产为抵押的算力融资规模已超过1500亿美元。Pasi认为,这将是AI融资的下一波浪潮,相关债务可能在2027年大幅扩张,覆盖投资级、高收益、私募信贷和结构化融资等多个市场。她表示,投资者届时需要分清偿债保障究竟来自企业担保、租金收入还是抵押资产本身,并考虑技术迭代可能导致资产贬值的风险。
报道分析称,这类融资的抵押品是使用寿命不断缩短的GPU,而芯片商自己还在为客户购买芯片提供融资,一旦芯片贬值,芯片商可能难以置身事外。
最终谁来买单?
媒体报道指出,过去两个月,CDS市场已将风险从开出支票的云厂商转向收取货款的芯片商,从以微软等公司资产负债表为支撑的债券,转向以GPU和电力合同为抵押的项目融资。
云厂商目前仍是AI债务的主要借款人。据高盛统计,在第三季度云厂商整体自由现金流转负后,约36%的2026年资本开支已依靠举债完成,明年超大规模云厂商的直接发债规模预计约4400亿美元。
不过,越来越多的融资正绕开云厂商自身的资产负债表。明年另有约3000亿美元AI项目融资将分布于投资级和高收益市场,两者合计约7400亿美元。
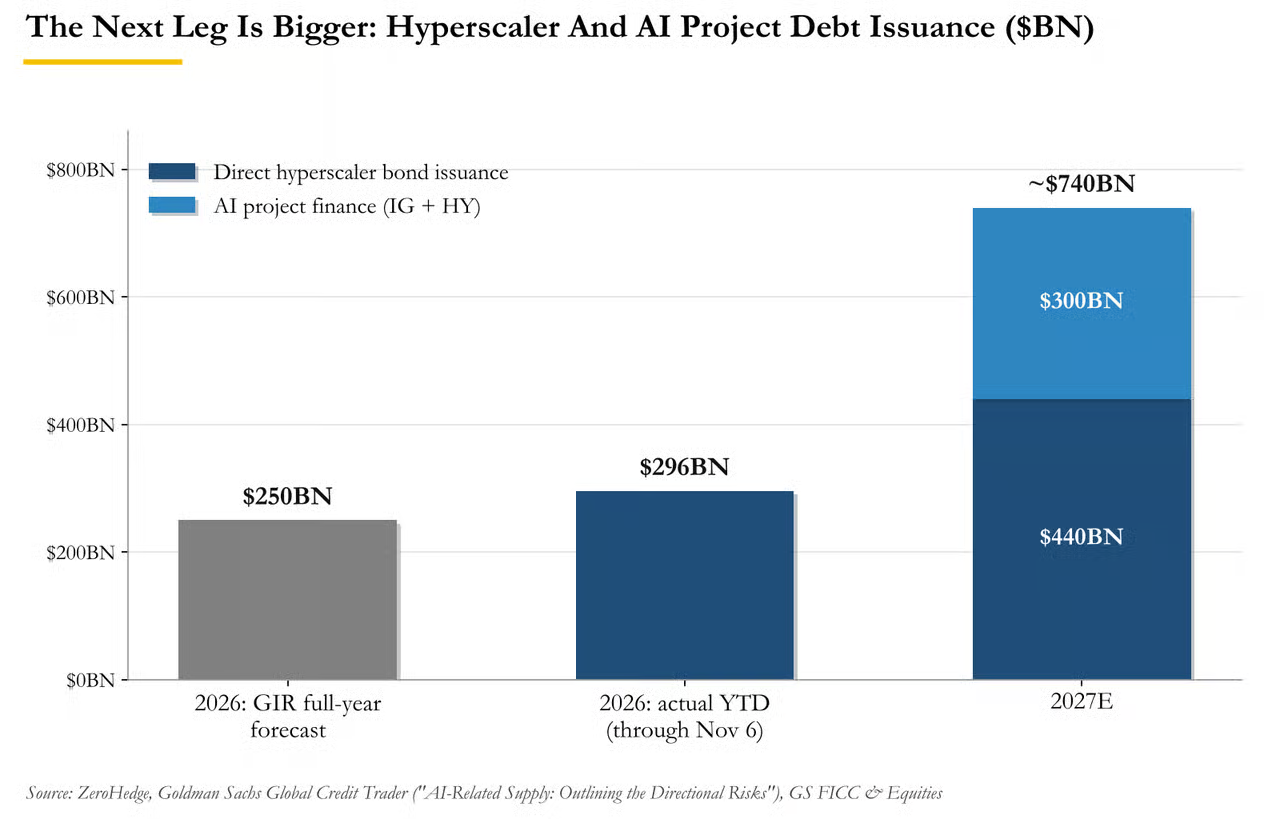
明年超大规模云厂商直接发债与AI项目融资合计预计约7400亿美元,远超今年以来2960亿美元的发债规模
高盛分析师Amanda Lynam还统计,超大规模云厂商的表外承诺规模达3.6万亿美元,其中6850亿美元将于2027年底前到期,这部分承诺并不直接体现在云厂商的报表上。
债券投资者可能率先感受到压力。高盛预计,信用利差在12月初前可能继续走阔,美国投资级利差或升至93个基点以上,高收益利差或超过335个基点,超过今年3月的高点。
高盛交易员对后市看法不一。其中最为乐观的Avishek Biswas认为,市场正在进入一个“高度不确定”而非“高风险”的阶段,目前的经济数据尚未显示出明显恶化,但AI和云厂商的前景仍难以判断。
报道则指出,历史经验表明,对冲市场如此活跃时,对冲者往往已察觉到指数尚未反映的风险。信用市场上周或许波澜不惊,但随着2027年约7400亿美元AI债务排队等待发行,这种平静恐难持续太久。