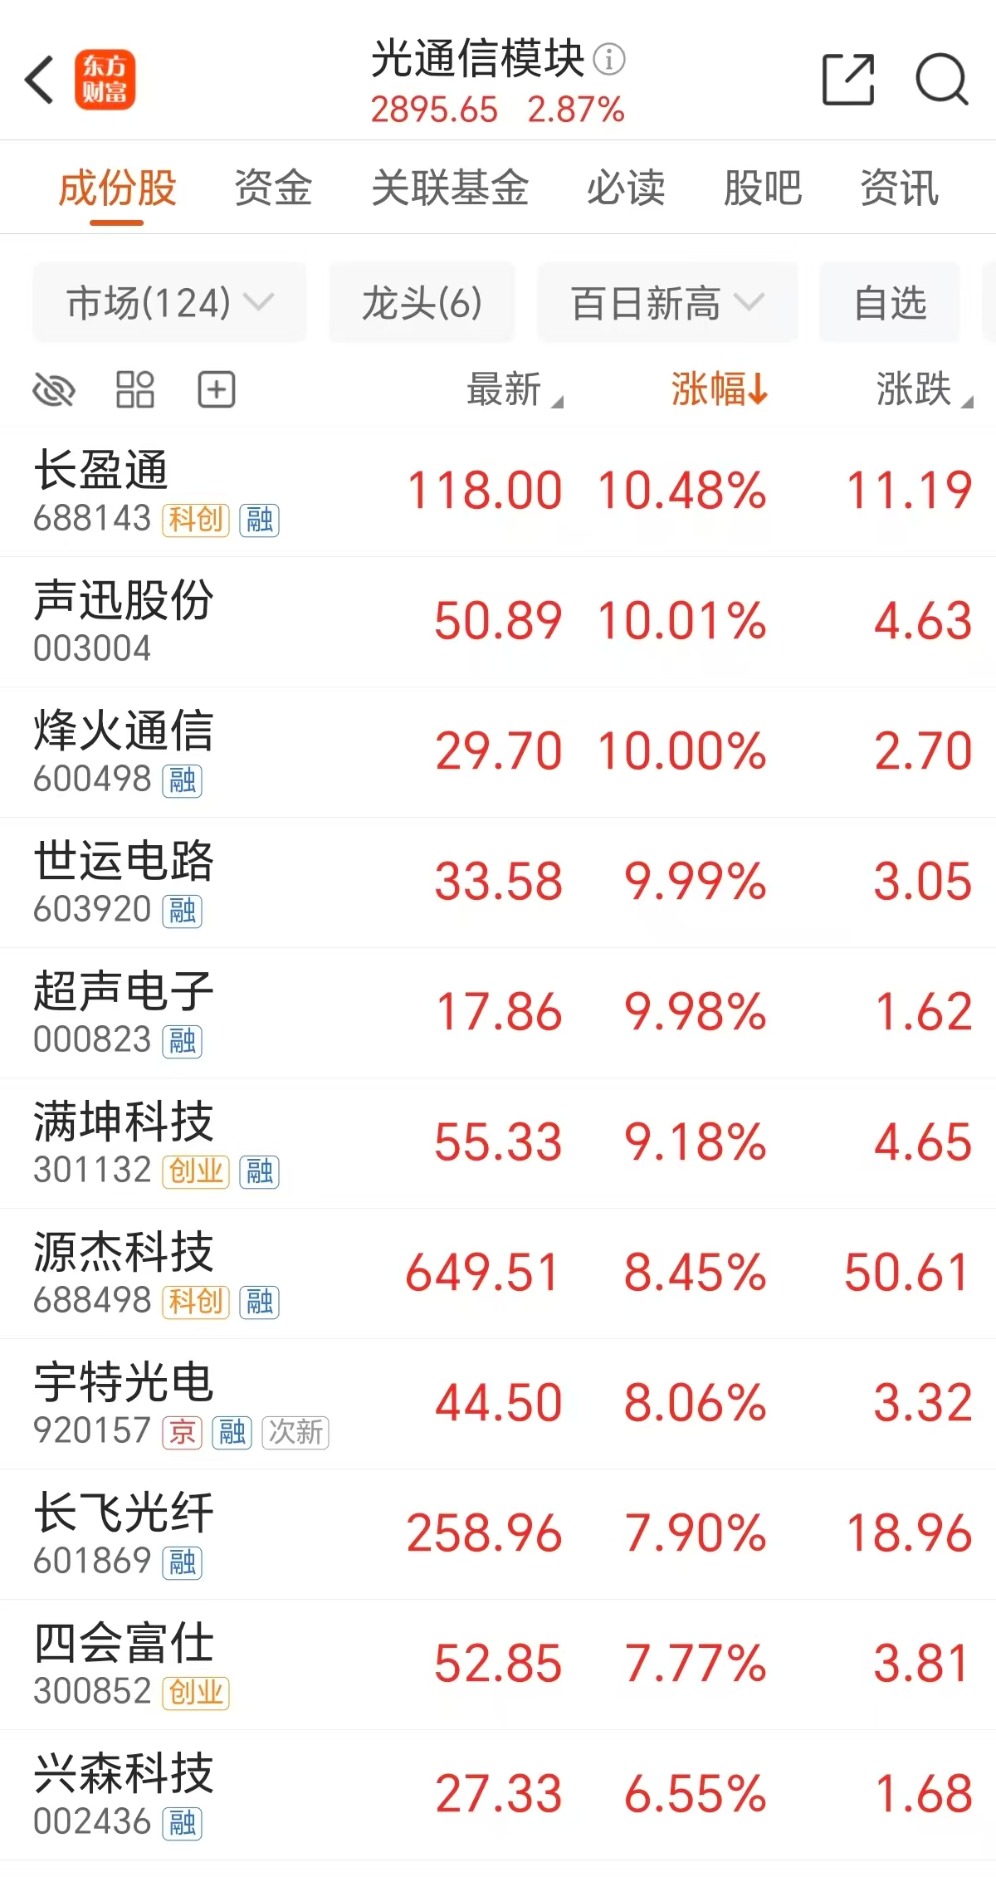
周一光模块概念股大涨,声迅股份、烽火通信等多股涨停,源杰科技、长飞光纤等个股涨超7%。
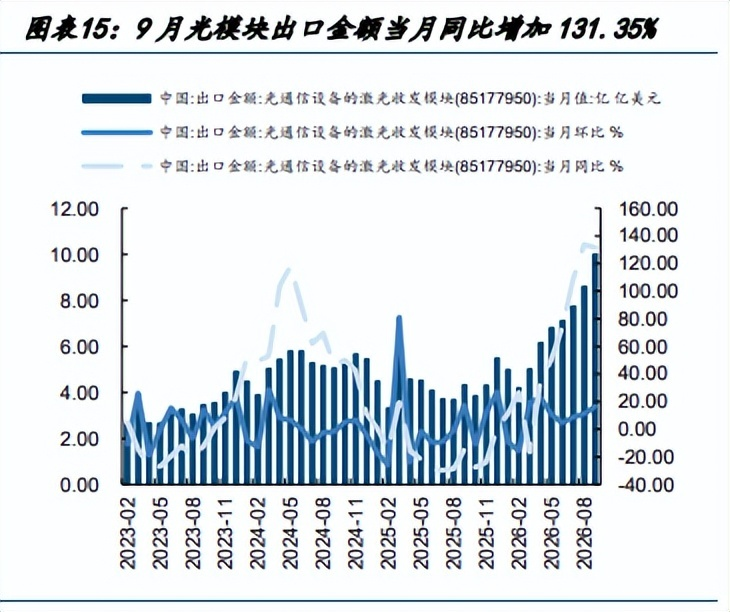
光模块出口强劲
海外方面,近期美国AI监管与数据中心审批争议升温,市场开始担心资本开支放缓。
有机构分析认为,当前预期对政策约束计提较多,对应用扩张带来的需求增量考虑不足。审批变化会影响建设和交付节奏,但企业使用AI降本增效的动力仍在,不能把项目延期直接理解为算力需求消失。据Ornn数据,截至11月5日,H100、H200、B200按需租金较30日前分别上涨10.21%、27.22%、24.97%;上海钢联11月6日周报显示,国内H100包月租赁价格指数周涨9.36%。不同代际高端GPU同步涨价,为需求韧性提供了更直接的证据,能够稳定交付的优质算力仍有议价空间。
11月2日至6日,Lumentum和Coherent均披露强劲增长及下一季收入指引。国泰海通证券指出,海外光通信需求延续增长,短期关注800G/1.6T从订单转为收入的进度,中期跟踪NPO/CPO采购承诺的兑现。Lumentum披露第二个大型NPO/CPO项目,配套采购承诺超过50亿美元,后续仍需跟踪交付起点、量产良率和收入确认。
可插拔仍是近期业绩主力,NPO 2027年下半年逐步释放。中际旭创表示,NPO、XPO等下一代光互联产品需求将于2027年下半年逐步释放;Coherent预计可插拔光模块在未来几年仍是Scale-out网络主导形态,CPO/NPO将在2027年底或2028年初进入Scale-up应用。
主力资金:净买入这些票
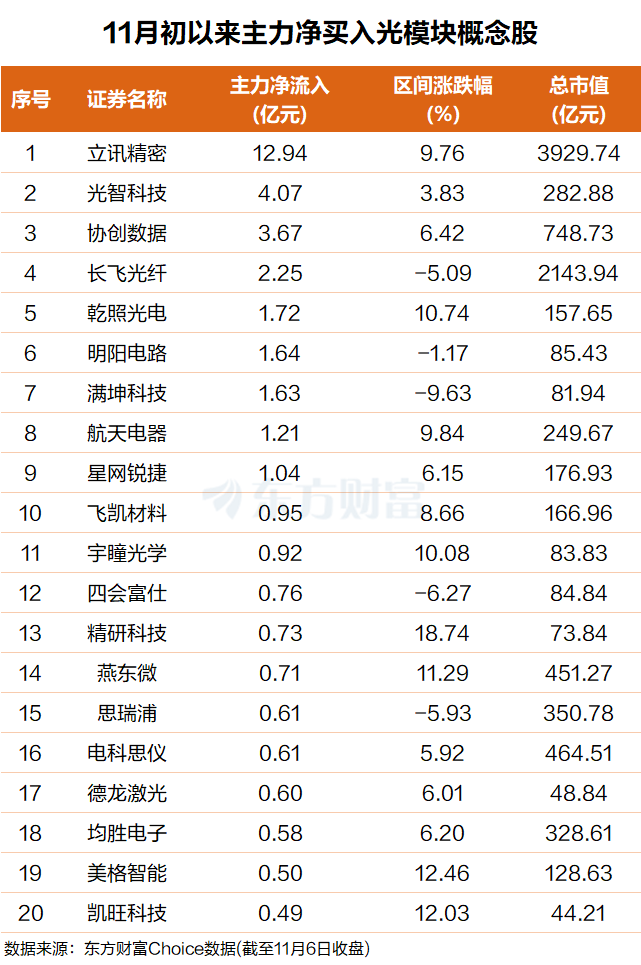
东方财富Choice数据显示,自今年11月初以来,主力资金净买入了一批光模块概念股。其中立讯精密排名第一,主力净买额近13亿元;光智科技排名第二,主力净买额超4亿元。
协创数据、长飞光纤、乾照光电、明阳电路、满坤科技、航天电器、星网锐捷等个股主力净买额在3.7亿元至1亿元之间不等。
机构:龙头依旧处于高景气区间
中信建投证券发布通信行业2027年度投资策略报告称,大模型商业化在2026年快速扩张,截至2026年9月底,OpenAI和Anthropic两家ARR合计约1240亿美元。北美四大CSP厂商2026年第三季度合计资本开支约2087亿美元,同比增长84.2%,AI基础设施投资保持高强度。需求空间持续拓展,AI编程已形成较清晰商业化路径,设计、建模和仿真等“泛编程”领域以及AI4Science和机器人等进一步打开远期增长空间。对行业前景保持乐观,看好AI发展带来的算力需求,维持对北美算力和国产AI算力产业链的长期看好。
华源证券引用LightCounting的预测指出,全球以太网光收发器及CPO/NPO市场规模将由2025年的约165亿美元提升至2026年的约260亿美元。需求侧的支撑同样直观,微软、谷歌、亚马逊、Meta、Oracle等海外头部云厂商的资本开支,已从2024财年的2226亿美元提升至2025财年的4013亿美元。
天风证券指出,英伟达平台从GB200/GB300升级到Rubin,端口速率与系统规模同步翻倍,使光模块需求呈现“规格升级+数量扩张”的叠加效应。在订单方面,中际旭创在10月的生产经营公告中表示,主要客户订单已下至2027年,部分重点客户已给出2028年需求指引,公司判断2028年行业仍处于高景气区间。