2025年6月,全球碳化硅衬底巨头Wolfspeed申请破产保护;2026年7月,韩国SK Siltron正式宣布退出碳化硅赛道。受6英寸碳化硅衬底持续两年多的价格战影响,多数厂商的现金成本线受到冲击,行业出清特征较为凸显。 同一条赛道上,天岳先进(688234.SH)披露的2026年三季报呈现了另一番景象:第三季度单季营收达6.46亿元,同比增长102.89%;扣非归母净利润实现扭亏;季度毛利率抬升至27.46%,已连续三个季度环比提升;8英寸产品收入占比已突破50%。
在行业内多数企业仍在消化6英寸衬底价格竞争带来的库存与盈利压力之时,天岳先进率先迎来经营拐点。这份逆势回暖的财报背后,折射出怎样的产业信号?
一、财务:第三季度营收翻倍,扣非净利扭亏,毛利率升至27.46%
1.1收入端:单季营收创历史新高,大尺寸产品迎来结构拐点
2026年前三季度,天岳先进实现营业收入15.59亿元,同比增长40.22%;其中第三季度营收为6.46亿元,同比增长102.89%,环比增长17.78%,创下上市以来单季收入新高。
第三季度收入高增由供需两端共振驱动:一是经历2024—2025年持续去库存周期之后,新能源车、储能等下游行业客户开始补库存,叠加AI服务器高压电源的新增需求,衬底出货量持续抬升;二是产品结构升级成为核心增长主线,高毛利8英寸导电型衬底放量提速,8英寸产品收入占比已超过50%,大尺寸产品成为核心增长引擎,海内外市场同步拓展。
在10月的投资者调研活动中,天岳先进表示,后续公司将聚焦工艺迭代、产品良率及产线运行效率提升,通过精细化管理落实降本增效,持续提升整体经营质量。
1.2利润端:8英寸结构红利持续释放,第三季度扣非净利转正
前三季度,天岳先进的归母净利润为2722万元,同比增长2330.24%;扣非归母净利润为883万元,同比增长129.72%,双双扭亏为盈。拆分季度来看,第三季度实现归母净利润8583万元,扣非归母净利润为9617万元,而2025年同期两项指标均为负值,本季度扣非归母净利润转正,利润增量来自主营业务衬底销售。
天岳先进盈利能力修复的逻辑是规模效应与产品结构优化的共振:前三季度综合毛利率为24.77%,同比提升5.7个百分点;第三季度的毛利率上行至27.46%,较第二季度的25.36%提升2.1个百分点。8英寸衬底单片产出、单位附加值显著高于6英寸,8英寸收入占比过半,直接抬升公司毛利中枢。后续盈利仍需重点关注产能利用率爬坡与长晶良率的持续优化情况。
1.3现金流:经营现金流同比大幅改善,资本开支投向8英寸产能布局
前三季度,天岳先进的经营现金流净额为8902万元,同比增长26.52%,而上半年的经营现金流净额为-2026万元,第三季度改善明显。伴随营收规模扩张、下游需求回暖以及8英寸高附加值产品占比抬升,天岳先进主营业务回款规模同步增长,销售回款质量得到改善,经营性造血能力持续修复。
同期投资活动现金流中,购建固定资产、无形资产和其他长期资产支付的现金为6.41亿元,同比增长98.28%。碳化硅衬底为重资产材料赛道,长晶炉、切磨抛等核心设备单价高、产线建设与工艺爬坡周期长,大尺寸产品扩产具备一定的资本开支刚性。
在资金保障层面,公司依托“A+H”两地上市的多元化融资平台,筹资现金流维持净流入状态,为现阶段扩产建设、设备采购提供稳定的资金支撑。
1.4资产结构:固定资产稳步扩容,财务杠杆保持稳健
截至2026年9月末,天岳先进的固定资产同比增长12.62%至39.30亿元,在建工程同比增长98.36%至3.37亿元,主要系临港二期、济南二期及马来西亚基地产能项目持续投入建设,产能布局稳步落地。
在负债端,截至2026年9月末,天岳先进的资产负债率为32.30%,较6月末的29.08%上升3.22个百分点,整体财务杠杆保持稳健。
二、业务:产品矩阵梯度清晰,8英寸全球市占率以51.3%居首
天岳先进为全球少数可稳定量产8英寸导电型碳化硅衬底、推进12英寸样品验证的厂商,已形成6英寸稳定供货、8英寸加速放量、12英寸技术攻坚的产品矩阵,覆盖导电型、半绝缘型两大品类。
6英寸衬底:作为成熟业务,面向新能源车、光伏储能客户稳定交付;经历2025年行业价格战后,2026年6英寸衬底产品价格企稳,承担现金流托底作用。
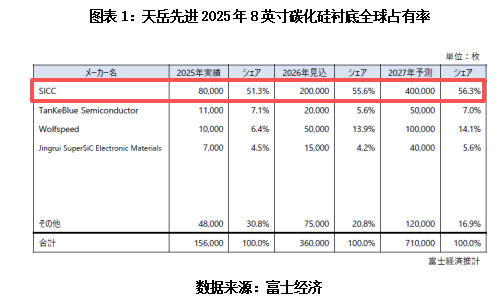
8英寸衬底:现阶段增长主线,前三季度收入占比过半。据富士经济统计的数据,2025年,天岳先进8英寸导电碳化硅衬底全球市占率达51.3%,位居全球第一。8英寸晶圆单片芯片产出显著高于6英寸,能够帮助下游器件厂摊薄单片制造成本,全球功率器件厂商产线向8英寸迁移是中长期明确趋势。当前公司8英寸导电型衬底产能供给趋紧,公司业绩弹性主要看8英寸有效产出的释放。
12英寸衬底:下一代技术新品,根据半年报,公司已完成了12英寸导电N型和P型、12英寸半绝缘型碳化硅衬底全系列大尺寸产品的布局,已向头部客户小批量交付,处于客户验证与产业化准备并行阶段,远期有望贡献业绩增量。
在客户层面,天岳先进已与全球前十大功率半导体器件制造商中半数以上的企业达成合作,包括英飞凌、博世等国际知名企业,2025年境外业务收入占比已超55%,出海底盘持续夯实,客户结构稳步优化。
对于8英寸产品的业务进展,天岳先进在调研中表示,公司已实现8英寸碳化硅衬底稳定批量供货,持续推进客户验证与规模化导入。随着大尺寸产品销售占比持续提升,产品结构持续优化,对毛利率形成正向支撑。后续公司将结合客户需求,持续优化产品性能、质量稳定性与生产效率,保障大尺寸产品生产交付。
随着需求端回暖,天岳先进的大尺寸衬底扩产建设在有序进行中。后续该公司业绩兑现的核心观测指标包括:8英寸衬底的良率与产能爬坡进度、12英寸衬底的客户验证落地、衬底售价稳定性、马来西亚基地建设与客户导入节奏。中长期看点在于随着AI算力场景的渗透,是否能打开行业成长天花板,推动公司全球市场份额进一步提升。
三、行业研判:8英寸供需结构性偏紧,三大下游驱动需求上行
3.1需求端:功率器件市场稳健增长,新能源车、光储、AI电源三大下游共振
碳化硅作为第三代宽禁带半导体核心材料,依托高击穿场强、高热导率等物理特性,适配高压、高频、高功率电力电子场景,行业处于成长期中前期,增长由下游电力电子化转型驱动。
根据Yole Group数据,2025年全球碳化硅功率器件市场规模约为37.07亿美元,2025—2031年的复合增长率约为20%。器件端的持续扩容沿着产业链向上传导,直接拉动上游衬底的出货与价值量提升。
从产业技术主线看,碳化硅衬底清晰地向着大尺寸化、低缺陷化、低成本化演进,当前正处在6英寸向8英寸切换、头部厂商前瞻布局12英寸的关键周期。8英寸衬底单片有效芯片产出约为6英寸的2倍,能够显著摊薄下游器件厂商的单片制造、封装成本,是全产业链降本增效、规模化渗透的核心载体。
在需求结构上,当前行业由三大赛道驱动,增长来源持续多元化:新能源汽车仍是需求基本盘,800V高压平台渗透率稳步抬升,主逆变器、车载OBC、电驱系统的碳化硅搭载量持续上行;光伏与储能变流器场景稳步导入,属于长周期稳健增量;AI服务器高压电源、数据中心供配电系统作为新兴引擎,正在开辟行业第二增长曲线,打破此前碳化硅需求高度依赖车载的格局。
对于碳化硅的市场需求,天岳先进在调研中亦表示,新能源汽车仍是碳化硅最核心的应用市场,800V高压平台渗透率持续提升,有效带动车载领域碳化硅产品需求。除车载场景外,AI服务器高压电源、光储、大功率超充等领域需求有序释放,推动碳化硅应用边界持续拓宽,行业需求结构更趋多元。
3.2供给端:行业扩产趋于审慎,核心变量集中于8英寸良率爬坡
6英寸衬底工艺门槛相对较低、扩产周期短,供给充裕,是前期价格战的主战场。2024—2025年,6英寸碳化硅衬底行业经历一轮完整的下行周期,产品价格快速回调、渠道去库存、低效产能出清。
当前,全球碳化硅衬底供给高度集中,Wolfspeed、天岳先进、天科合达等企业占据较高的市场份额。据日本富士经济2026年3月发布的报告,在全球导电型碳化硅(SiC)衬底外售市场中,天岳先进以27.6%的市场份额首次登顶全球第一。
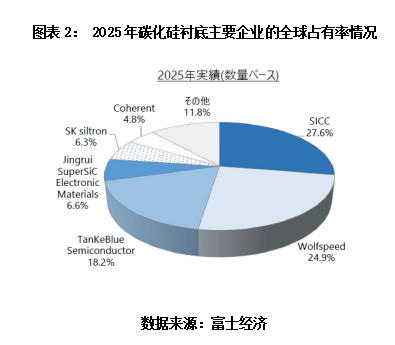
经历6英寸碳化硅衬底价格战之后,行业扩产资本开支整体趋于审慎。当前碳化硅衬底供给端的核心变量集中于8英寸产线的良率爬坡与投产节奏。相比于6英寸成熟产线,8英寸衬底受制于大尺寸长晶、抛光环节较高的工艺壁垒,叠加车规级认证周期漫长,有效供给短期内难以快速放量,天岳先进在8英寸衬底量产的先发优势较为明显。
在半年报的业绩说明会上,天岳先进表示,碳化硅行业正从此前的价格快速调整阶段,转向“价格趋稳、需求扩容”的新阶段。公司年初以来产品价格已基本企稳,市场供需格局正在持续改善。现阶段公司产能供给已较为紧张,随着下游新能源汽车、绿色能源光储充、AI数据中心等新兴应用领域的持续拓展,预计下半年产能将更加紧张。
针对市场关心的“8英寸是否会复刻6英寸产能过剩”的问题,天岳先进则表示,二者所处阶段不同,不宜简单类比。前期6英寸调整,更多是行业快速扩产、同质化竞争与库存消化共振的结果。8英寸作为尺寸升级方向,处于放量过程中,对良率、一致性、规模化交付要求更高,真正具备稳定量产和头部客户认证能力的供给更少。公司将坚持按订单与客户导入节奏审慎规划产能,持续提升工艺与良率,避免盲目扩张。
四、核心观点:8英寸放量验证结构升级逻辑,短期看产能爬坡与良率提升,中长期看12英寸验证与全球份额提升
作为全球8英寸导电型碳化硅衬底龙头,天岳先进依托稀缺的稳定规模化量产能力,深度受益于行业大尺寸迭代红利;叠加工艺技术、爬坡产能、车规级客户认证构筑的壁垒,在8英寸赛道结构性供需紧平衡的格局下,具备持续兑现业绩的基础。
三季报业绩显著改善,正是天岳先进产品结构优化叠加行业供需边际向好的验证,公司盈利拐点信号得到证实。
从短期维度来看,天岳先进的盈利弹性主要来自产能利用率上行、长晶良率持续优化,二者将带动单位制造成本下行,驱动毛利率稳步修复、利润水平持续释放;从中长期来看,在国内半导体材料自主可控推进、全球功率半导体供应链重构的大背景下,凭借大尺寸衬底的技术先发优势与海内外优质客户资源,公司有望巩固并进一步提升在导电型碳化硅衬底市场的份额,兼具成长确定性与盈利弹性。
五、风险提示:
行业价格竞争风险、下游需求波动风险、技术迭代风险、存货减值风险。