韩国,紧急救市!
今日早间,韩国股市波动加剧。韩国KOSPI指数开盘一度重挫8%,触发熔断机制,交易暂停20分钟,为今年以来第11次触发熔断机制。
韩国副总理兼财政经济部长官李炯日在首尔紧急联合相关机构召开“市场形势审查会议”。经济与金融政策的主要四大机构负责人决定,为防止股价暴跌引发的过度强制平仓导致市场波动性放大,决定豁免证券公司信用融资担保比例维持义务(140%),为期3个月,自下周一(11月9日)开始实施。
盘中,韩国KOSPI指数一度大幅拉升,跌幅迅速收窄至3%左右。截至下午收盘,KOSPI指数下跌6%,SK海力士跌10%(早盘一度跌超13%),三星电子跌6%(早盘一度跌超11%)。
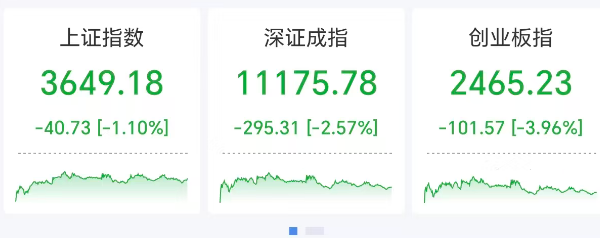
国内方面,截至收盘,沪指跌1.10%,报3649.18点,深证成指跌2.57%,创业板指跌3.96%,科创50指数跌2.6%。全市场超4700只个股下跌,总成交额较前一日有所缩量。板块层面,通信、电子、有色金属跌幅居前,公用事业、农林牧渔、银行等防御方向逆势飘红。整体呈现出“低开—修复—再分化”的锯齿走势。
值得注意的是,午间一批科技龙头集体发声,成为市场情绪的重要稳定器。中际旭创、新易盛、天孚通信、东山精密、胜宏科技、立讯精密、海光信息等上市公司纷纷在午间发布公告,明确将积极运用股票回购增持再贷款等政策工具,维护公司价值与投资者利益。中际旭创表示行业需求依然强劲,主要客户订单已基本覆盖2027年全年,部分重点客户已给出2028年明确需求指引,公司正在积极准备物料和产能;新易盛披露已回购近8亿元,在手订单充足,订单交付及产能扩充正按业务需求推进;立讯精密已完成近10亿元回购,并取得银行不超过18亿元的股份回购专项贷款承诺;海光信息拟以5亿至8亿元回购股份。这批龙头的密集回应,既是对股票回购增持再贷款的积极响应,也向市场传递了产业端对自身经营与行业前景的明确信心。
谈及近期市场反复拉锯的格局,分析人士认为,这是内外因素共同作用的结果。中辉期货股指研究员张清表示,11月2日以来,股票回购增持再贷款利率降至1%并转为长期制度安排、第三批千亿级互换便利落地、护盘式回购规则优化等政策组合拳密集出台,但当前资金筹码集中在科技股,其他主线方向尚未形成一致性共识,指数向上缺乏合力。与此同时,外围市场扰动不断。A股科技链与海外“同构”的部分率先承压,开盘交易定价的是外围市场影响,盘中则转向内部承接与抛压的博弈。
光大期货金融工程分析师王东瀛认为,2026年二季度AI下游科技巨头自由现金流耗尽,开始主要依靠债券融资支撑庞大的资本开支,相关利润与风险越来越受到市场关注。在美债高收益率环境下,现有利润集中于产业链上游的定价模式或面临挑战。A股市场聚焦科技上游,与美股相关板块联动性较强,因此在本轮博弈中波动明显。
对于后市,王东瀛认为,当前资本市场博弈尚未出现明确结果,事件性扰动可能反复推高市场波动率,建议投资者在美国中期选举、美联储议息会议、美伊谈判等重要时间节点前后控制仓位。待科技上下游企业形成新的利润分配模式后,这一影响因素才会真正消散。国内层面,三季报显示指数整体业绩指标普遍回落,但政策端持续加码,互换便利与股票回购增持再贷款的政策组合,使得近期市场涨跌互现。长期来看,配置红利低波资产同时辅以股指期货对冲,是相对稳健的策略。
“指数系统性大跌的空间有限,但趋势性大涨尚需时间,短期大概率延续震荡磨底、结构性分化的格局。”张清认为,后市需观察三个信号:美债收益率与美联储政策预期走向稳定、出现能持续凝聚资金且业绩可验证的主线赛道、前期拥挤赛道充分消化抛压。从历史经验看,政策底并不等于市场底,2008年、2015年、2018年、2022年四轮政策托底中,政策底到市场底间隔一个半月至六个月不等,二次探底、反复磨底是常态。她建议投资者主动降低交易频率、控制仓位,选股从“弹性、题材”转向“现金流、业绩确定性”。