中科院团队成功制备低成本钠电固态电解质,室温电导率达1mS/cm。有机构预计,钠电需求2030年有望达800GWh,其中储能贡献近八成。材料端突破与产业端订单放量形成共振,钠电产业化进程有望提速。 中科院团队取得新突破
近日,中国科学院物理研究所/北京凝聚态物理国家研究中心清洁能源重点实验室E01组胡勇胜研究员、谢飞副研究员团队,以低成本NaBF?和ZrCl?为前驱体,通过一步机械化学法制备了系列非晶卤化物固态电解质xNaBF?–ZrCl?。
其制备的固体电解质材料展现出1.01 mS/cm的高室温离子电导率,基于该电解质材料组装的全固态钠电池可在2.5-4.2V电压范围内稳定循环400周,并表现出优异的低温容量保持率。相关成果已发表于国际期刊《美国化学会志》(JACS)。
据了解,该工作基于阳离子竞争配位诱导阴离子重排、进而产生多面体畸变的有效策略,为低成本非晶卤化物固体电解质材料的源头设计提供了重要借鉴和指导。
产业端同样捷报频传。订单层面,宁德时代公开披露的钠电储能合作规模已累计至70GWh,其与海博思创签订的3年60GWh长协为迄今全球规模最大的单笔钠电合作,该公司近日又与德国系统集成商Intilion合作,未来将在德国、奥地利、瑞士落地钠电储能项目。
标准化建设也在提速。今年8月底正式发布的钠电池两项推荐性国家标准将转化为强制性国标,并同步推进IEC国际标准制定;此前已有13家企业的16个产品型号首批通过钠电针刺测试。
储能引领钠电需求放量
钠离子电池是以钠离子为电荷载体的新型二次电池,钠资源丰富、成本优势突出;全固态钠电池则以固态电解质替代传统液态电解液,安全性进一步提升。
华泰证券认为,钠电的产业逻辑已从锂价对冲切换到自身经济性,目前钠电池产业化信号已明确,且未来降本路线清晰。该机构测算,五大应用场景在2026年至2030年先后达成平价,钠电需求在2030年、2035年分别可达800GWh和2047GWh,其中储能贡献接近八成;2027年至2028年是产能与订单的验证窗口,2029年之后进入规模释放期。
国金证券预计,2026年将成为钠电产业化示范迈向规模化落地的关键商业化拐点。据该机构测算,2026年至2028年,全球钠电需求将达18GWh、59GWh、148GWh,复合年均增长率达183%。
聚焦技术路线维度,华福证券指出,国家政策明确支持高能量密度锂电池、固态电池及钠电池发展,短期重点推荐具备低压运行需求的卤化物等技术路线。
融资客本周积极抢筹多股
东方财富概念板块显示,目前A股市场有80股涉及钠离子电池概念,合计总市值约2.55万亿元。宁德时代、亿纬锂能、电科蓝天、天赐材料等体量居前。
年初至今,钠离子电池概念板块表现不佳,但11月以来走势强劲,仅4股微跌。鹏辉能源涨近27%居首,新亚制程涨约22%,*ST开元、欣旺达、科翔股份、领湃科技、湖南裕能等多达20股涨超10%。
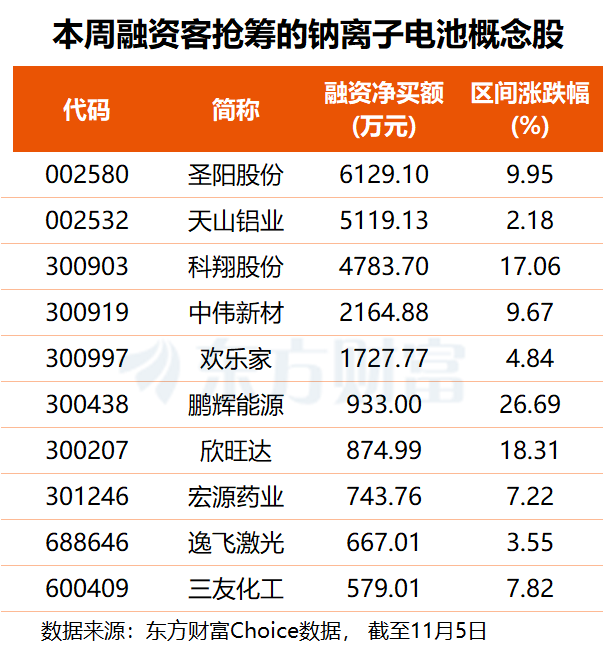
从资金角度看,东方财富Choice数据显示,本周共有16只钠离子电池概念股获得融资客青睐。其中,圣阳股份获杠杆资金加仓0.61亿元,天山铝业、科翔股份分别获抢筹0.51亿、0.48亿元,中伟新材、欢乐家亦获超千万元融资净买入。
三季报方面,80只钠离子电池概念股中,61股前三季度实现盈利,50股净利润同比正增长。
具体而言,宁德时代以645.30亿元净利居首,同比增长32%;神火股份、天山铝业净利分别达74.87亿元、64.23亿元,亿纬锂能净利达52.40亿元;湖南裕能、天赐材料净利同比增幅分别达560%、828%,恩捷股份净利同比增幅超21倍。与此同时,ST南都、孚能科技、中盐化工等19股前三季度出现亏损。
宁德时代第二代“钠新”电池电芯能量密度达175Wh/kg,循环寿命超过10000次,于2025年12月启动大规模交付;今年6月,公司在慕尼黑发布天恒钠电储能系统,2026年正式开启钠电储能系统交付,首套约3.0MWh系统处于交付阶段,其316Ah钠电电芯能量转换效率超过97%,常温系统循环寿命超过15000次。
鹏辉能源前三季度归母净利润11.78亿元,同比增长928.81%。公司钠离子电池采取聚阴离子与层状氧化物双路线并行,圆柱钠电池支持20C高倍率持续放电、适配车辆启停场景,方形钠电池循环寿命超过10000次,已落地青岛北岸钠离子储能示范项目;据弗若斯特沙利文数据,2026年上半年公司户用储能电芯全球市占率达28%,位居第一。