专题:AI投资峰会-AI基建时代的确定性机会
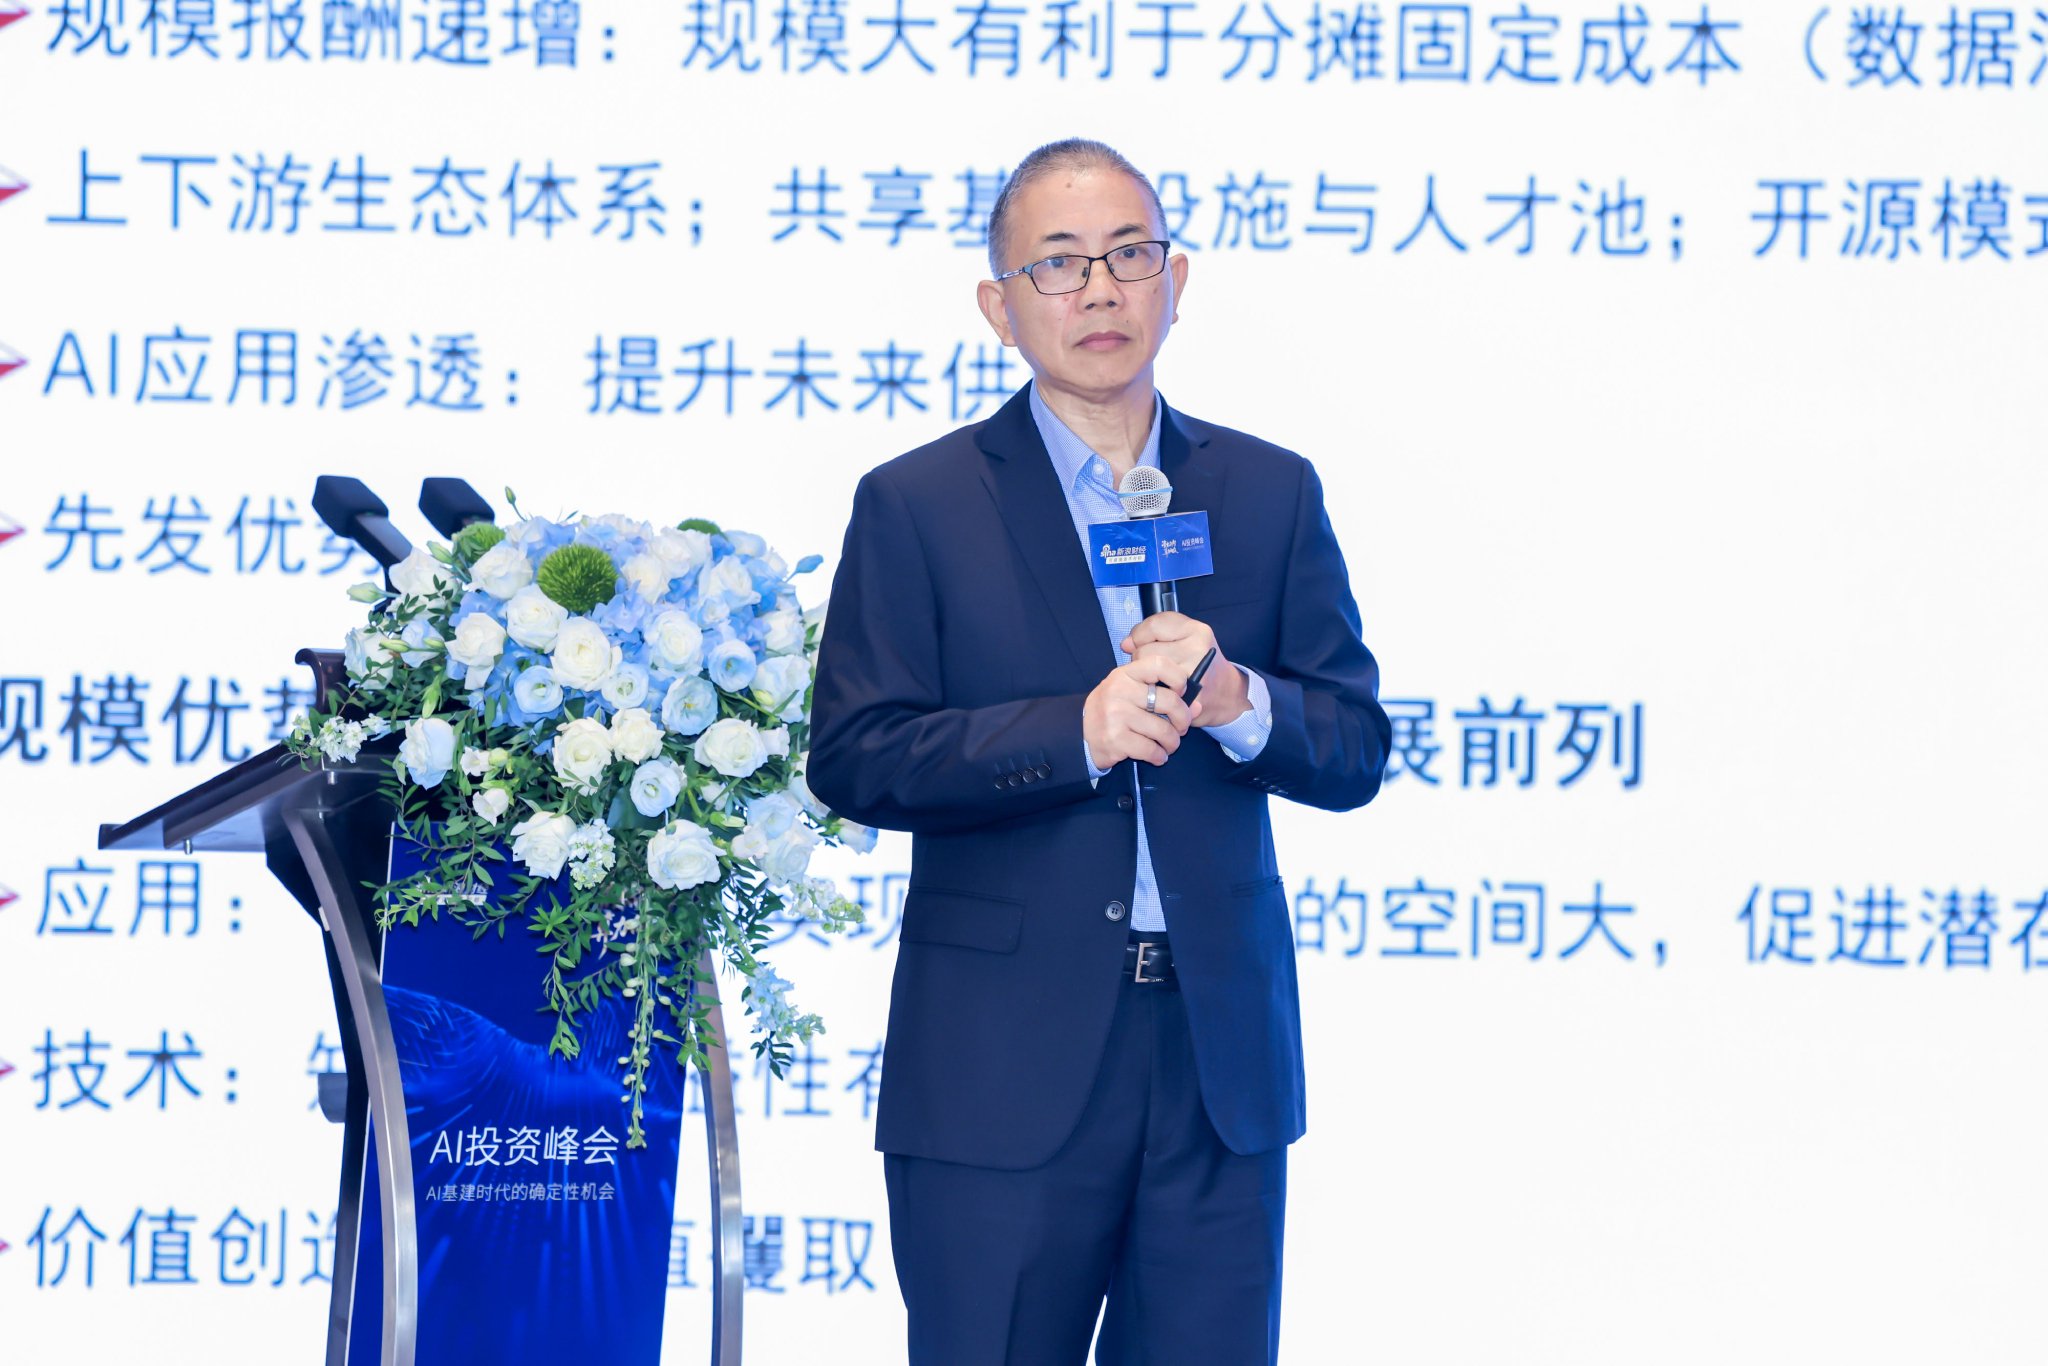
9月16日,由新浪财经主办的AI投资峰会在北京举行,主题为“AI基建时代的确定性机会”,上海交通大学上海高级金融学院实践教授、高金智库首席经济学家彭文生出席并演讲。
彭文生从经济学第一性原理出发,拆解AI投资的可持续性与中美竞争格局。对于港股投资者而言,这场发言提供了几个关键判断坐标。
AI不是互联网2.0:重资产、弱网络效应、价值创造大于价值攫取
彭文生明确指出,市场若以数字经济1.0(互联网平台)的框架理解AI大模型,可能存在根本性误判。
互联网平台是轻资产,边际成本趋近于零,可以靠免费拉新形成强网络效应,最终走向“赢者通吃”,其商业模式是价值攫取大于价值创造——美国互联网平台向全球收取垄断租金,个体收益极高。
但AI大模型截然不同:它是重资产模式,每问一次问题都消耗算力与电力,可变成本不为零,无法免费拉新;模型之间切换成本极低(今天豆包、明天Kimi),网络效应弱。
彭文生的结论是:大模型价值创造大于价值攫取。它对社会的贡献——社会生产率的红利——远大于其个体收取的经济利益,或者说其创造的价值在应用层面被其经济主体获取。这意味着,当前全球AI资本开支,可能都是在“为全人类做贡献”,个体大模型的收益多少则不好说。
全球都在“帮”美国搞AI:金融渠道与贸易渠道双重输血
彭文生描绘了一个宏观格局:全球正在通过两条渠道帮助美国投资AI。
金融渠道:美股风险溢价(标普500市盈率倒数与十年期国债收益率之差)几乎为零,投资者要求的超额回报极低,对AI未来极度乐观,这为美国AI开发提供了宽松的融资条件。
贸易渠道:美国逆差、他国顺差,其他国家向美国输出实体资源,客观上起到了帮助美国控制通胀、维持较宽松融资环境的效果。美国AI资本开支强劲,在需求端拉动全球经济增长,日本、韩国、中国台湾及中国相关AI资本品出口均明显受益。
一个反直觉的判断是:美国利率高,不是因为美联储独立于AI周期,而是AI资本开支很强,总需求压力大,通胀压力大,才导致利率高。 因果关系要倒过来看。
中美各自的“绝对优势”:美国是芯片,中国是人才
彭文生引用数据指出,全球顶级AI研究者中,51%本科在中国就读,美国仅12%。尽管许多人最终在美国机构工作,但中国的人才池是绝对优势。美国的绝对优势则是芯片。
面对GPU限制,中国以DeepSeek为代表,试图通过改进算法框架,将规模报酬递减的曲线向上提,形成规模报酬递增。算法的基础,正是人才。
对港股投资者的启示:中国AI资本开支靠什么驱动?
彭文生直言,中国AI资本开支较弱,今年上半年对GDP贡献几乎可忽略,直观原因是先进GPU供给受限。资本市场也不那么热,中国AI风险溢价约3个百分点,美国接近0,投资者情绪差异显著。
但他提出了一个关键判断:未来中国AI资本开支可能不会像美国那样靠股市泡沫,而是靠政府产业政策引导。 原因在于,科技创新收益更多由社会享受,成本与风险由个体承担,这种外部性导致市场自发投资不足。纠正外部性有两种方式:一是股市泡沫(非理性繁荣),二是产业政策。中国更擅长后者。
风险提示:美国考验在后端,中国考验在前端
彭文生提醒,美国AI资本开支的可持续性存疑。最近已有美国大厂放慢节奏,市场对其商业模式与现金流的质疑在上升。美国考验在后端——投资能否带来足够回报。
中国考验在前端——若资本开支不够,模型性能差距可能加大。但彭文生的最终结论偏向乐观:AI大模型第一性原理是技术工具,技术难以封锁,知识限制不了。中美投入资源做AI技术和产业,不仅自己受益,最终惠及全球。
对港股而言,这意味着AI产业链的资本品出口、算力基础设施、以及政策驱动的产业投资方向,仍是需要持续跟踪的中长期变量。而美国AI资本开支若放缓,全球风险偏好与资金流向的连锁反应,同样值得警惕。
MACD金叉信号形成,这些股涨势不错! 海量资讯、精准解读,尽在新浪财经APP 责任编辑:常福强