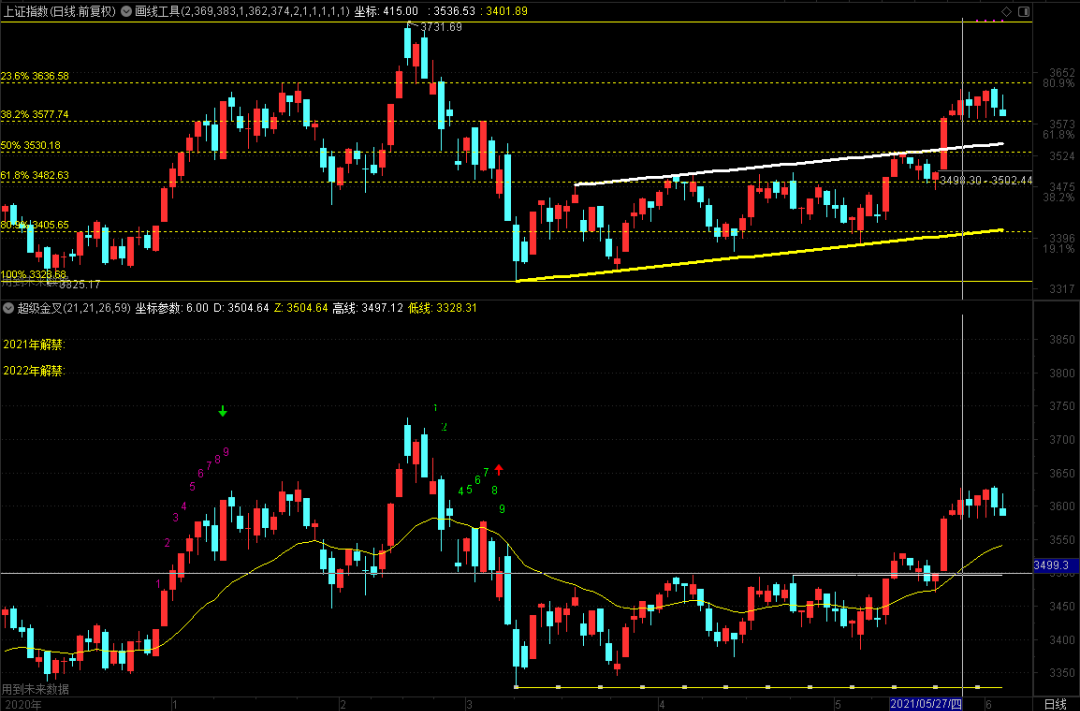
今日(6月4日)A股三大股指全线低开,盘初震荡整固之后,股指逐步拉升上行,随后股指有所震荡反复,受券商股异动影响,股指午间再度走强,强势格局一览无遗。从盘面上来看,“喝酒吃饭”行情仍是主旋律,锂电池、储能、医疗器械等板块表现突出,局部赚钱效应仍存。
中原证券认为,预计经过充分蓄势之后,沪指有望继续稳步上扬,建议投资者密切关注政策面以及资金面的变化情况。预计沪指短线小幅整理的可能性较大,建议投资者短线谨慎关注通讯、汽车、化肥以及顺周期等板块的投资机会,中线继续关注低估值蓝筹股的投资机会。
在当前A股热点分散,板块轮动加剧背景之下,隐藏了可能的投资机会,精选部分机构研报,我们来一起看看到底有哪些主题,可供参考。
【主题一】白酒
民生证券认为,Q2是持有白酒股最好的时间段,判断权重股已见底,同时预计板块结构性繁荣局面仍将持续。得益于节前国内疫情管控得当及飞天批价持续上移带来的价盘向好,春节白酒行业在高端、次高端的渠道备货及动销情况都表现良好,也是去年12月至春节前白酒板块表现亮眼的基本面支撑。当前整件飞天批价在3200 元附近窄幅震荡,散瓶飞天也来到 2700 元以上的历史新高位置,持续利好五粮液、国窖 1573、青花郎等高端产品的需求及挺价效果,批价上行也带动渠道利差持续处于改善通道。
次高端方面,得益于厂商对疫情良好预判、提前备货及对商务团购、小型宴请等渠道的良好把握,强势次高端品牌如汾酒、剑南春、洋河梦之蓝、舍得等均有良好表现。而得益于高端品种的价格拉动,次高端主力流通产品批价也处于小幅上行通道。3 月开始,行业逐步进入控量挺价期,预计二季度价格端向好逻辑将成为板块主要利多因素。
国信证券提到,以史为鉴,次高端白酒或进入新一轮景气周期。回顾两轮次高端白酒的景气周期(2011-2012年&2017-2018年)均存在以下特点:一是次高端白酒景气周期往往滞后于高端;二是高端价格引领,次高端主流价格带不断上移。我们认为目前状况符合历史规律:①从去年到今年高端白酒表现验证了行业景气持续的判断;②今年经济增速企稳回升是大背景,经济活动增加(需求增肌)、居民收入水平增加(消费力增加)是必然,次高端消费需求增加;③高端批价高,引领作用明显。我们分析次高端或将进入新一轮景气小周期。【点击查看研报原文】

【主题二】农业种植
东兴证券分析,最高人民法院和农业农村部于5月26日下午联合召开种业知识产权保护工作座谈会,会上签署了《加强种业知识产权保护合作备忘录》。常务副院长贺荣指出,充分保护种业知识产权,是促进种业创新、推进种业振兴的一项重要而紧迫的任务,人民法院要按照最高人民法院党组具体要求,加大种业知识产权司法保护力度,依法惩治各类种业侵权行为。随着种业知识产权保护力度的加大,种业侵权行为有望得到有效惩治,也为后续转基因种子的商用落地和推广奠定良好的基础。头部种企有望充分受益于种业知识产权保护,致身于育种创新的种企利润将更大化。
天风证券提到,种业专利保护将优化种业竞争格局,此外,转基因商业化趋势逐渐明朗,我们认为转基因技术储备丰富、转基因性状研发领先、品种竞争力强劲的公司有能力把握种业技术变革机会,能够依靠优质品种获得更多市场份额。【点击查看研报原文】

【主题三】券商
国信证券表示,资本市场改革持续推进,证券行业将加速形成差异化发展格局,预计未来证券行业将实现“大而全”、“小而精”券商共存的局面。建议关注在资本实力、风险定价能力、业务布局方面均有优势的龙头券商;此外,建议关注优势难以复制的特色券商。
信达证券认为,资本市场扩容、上市公司质量提升、中长线资金的持续流入带来的增量资金直接利券商财富管理、资管及衍生品业务发展,2021年行业ROE有望大幅提升。资本市场改革稳步推进,综合实力强的龙头券商将充分受益。今年是十四五规划的开局之年,政府工作报告明确指示会稳步推进注册制改革,我们认为注册制改革方向未变,长期来看政策催化剂可期。一季度公募基金严重低配券商,公募基金配置券商比重有较大提升空间。当前行业平均估值PB1.89倍,仍处于历史1/4分位以下。从一季度业绩来看,头部券商综合优势凸显,建议积极布局头部券商。【点击查看研报原文】

【主题四】锂电池
五矿证券指出,重视中国本土锂资源开发加速的战略机遇,以及氢氧化锂的海外需求逻辑。其一,中国本土优质锂资源-未来白色石油将获战略重估。其二,基于青海盐湖提锂的新一代技术创新有望向西藏盐湖开发“外溢”,未来有望通过降低环境足迹、提升效率,打开西藏优质盐湖锂资源的聚宝盆。其三,在当前需求背景下,矿石与盐湖是相互补充的关系,未来矿石提锂依然将是锂供给的支柱之一。其四,再提氢氧化锂的细分逻辑。我们认为氢氧化锂的供应瓶颈在于两方面,首先国内具备锂精矿长协保障的锂盐厂仅为少数,导致原料库存高度分化,其次电池级氢氧化锂存在更高的工艺门槛及更严格的品质认证。考虑到海外市场的增量需求依然以高镍三元为主,而全球整体的动力需求有望在Q3-Q4季节性环比走强,因此当前时点需要重新关注氢氧化锂细分需求逻辑的演绎。
信达证券提到,锂电新能源时代,锂资源始终为王。过去几年锂价持续下跌,叠加2020年新冠疫情影响,锂资源企业纷纷缩减资本开支、放缓项目扩张进度,部分矿山停产或破产,导致锂资源短期内供应紧张且增量有限。我们预计2021年全球锂资源产量约 47.4 万吨 LCE,全球锂需求约46万吨LCE,资源供需整体处于紧平衡状态。同时我们预计2025年全球锂需求将达到122万吨 LCE,而锂资源供应根据目前各大企业的产能规划预计为116万吨,供应明显不足。【点击查看研报原文】